Argent de poche enfant : à quel âge, combien, et pour quoi faire
Club Récré · 20 septembre 2026 · 8 min de lecture
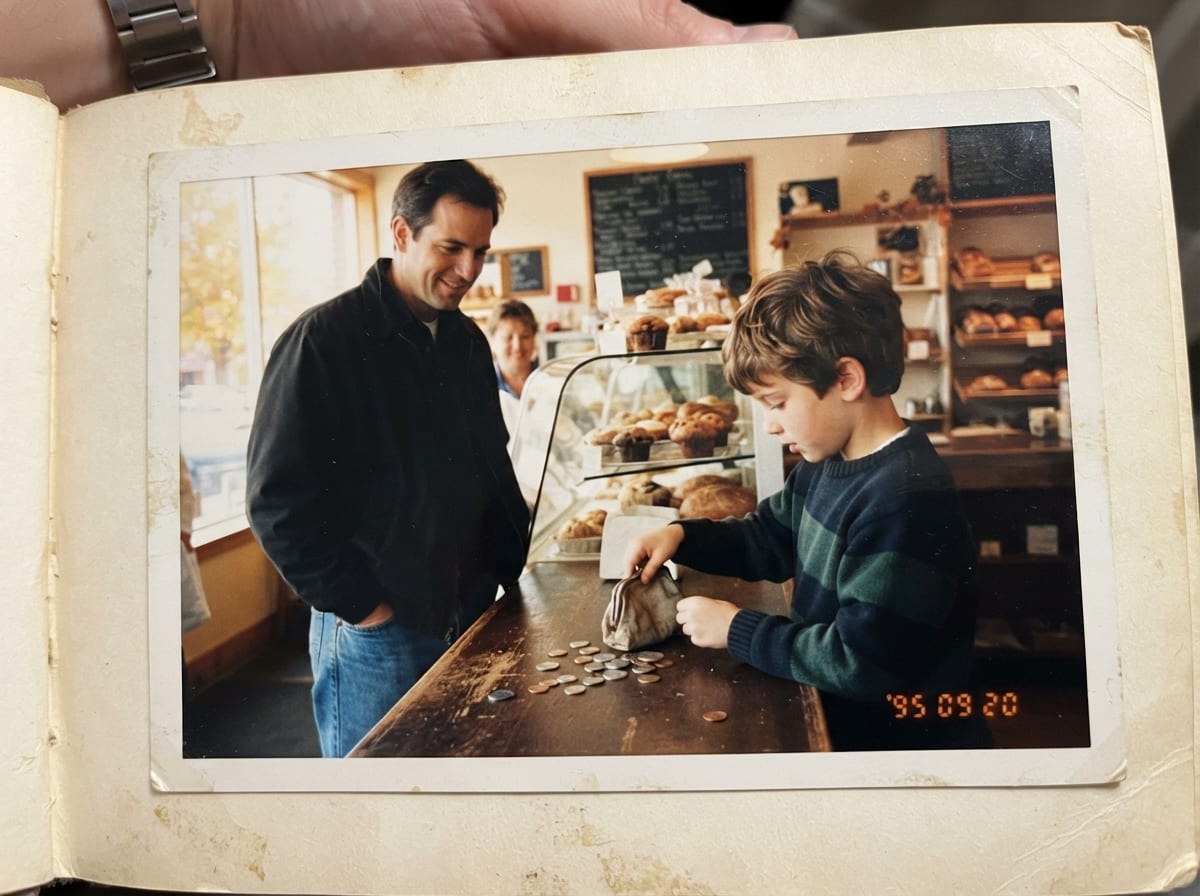
Dans les années 90, l’argent de poche avait une texture. Des pièces qui pesaient dans la poche du jean, une tirelire qu’on secouait pour évaluer le stock, et un trajet à pied jusqu’au marchand de bonbons ou au kiosque pour arbitrer entre un paquet de cartes à collectionner et quelque chose à manger. On se trompait, on revenait à la maison sans rien, et personne ne rattrapait le coup. Trente ans plus tard, la question de l’argent de poche pour enfant se pose autrement, parce que la monnaie a largement disparu du champ de vision.
Ce qui a changé n’est pas le principe, c’est le support. Un enfant de 2026 voit ses parents payer sans sortir un billet, il joue à des jeux où l’on achète avec une monnaie inventée, et il grandit dans un environnement où la dépense est devenue invisible, donc indolore. C’est exactement pour cette raison que l’argent de poche reste l’un des meilleurs outils d’éducation disponibles : c’est le seul moment où un enfant gère une somme finie, la voit diminuer, et vit les conséquences de son choix.
Ce guide reprend tout dans l’ordre : l’âge pour commencer, les montants réellement pratiqués en France, la fréquence des versements, le passage des pièces à la carte, la question des tâches ménagères, le périmètre à définir, le piège des dépenses en ligne, l’épargne, et ce qui vient après. Pas de morale, des règles applicables dès samedi.
Le bon âge : autour de 7 ou 8 ans, quand la monnaie devient lisible
Les psychologues qui travaillent sur le sujet situent la fenêtre d’entrée entre 7 et 8 ans, avec des avis qui s’étalent jusqu’à 8-10 ans. La raison est simple et n’a rien de financier : c’est l’âge où l’enfant sait compter au-delà des échanges de récréation, comprend qu’un objet a un prix et qu’on ne peut pas tout prendre. Avant, la somme n’a pas de signification, elle ne fait que se transformer en objet immédiatement.
Le critère n’est donc pas l’anniversaire, c’est l’observation. Ton enfant sait-il rendre la monnaie approximativement ? Est-il capable d’attendre une semaine pour obtenir quelque chose ? Va-t-il seul ou avec toi acheter le pain, un magazine, un goûter ? Si oui, le terrain est prêt. Si la somme reçue disparaît en dix minutes sans aucun regret ni mémoire de l’échange, tu peux attendre quelques mois, ça ne se joue pas à ça.
Un signe pratique très fiable : le CE1 ou le CE2, le moment où l’enfant commence à parler des achats des autres. La comparaison sociale démarre, et c’est précisément là que l’apprentissage devient utile plutôt que théorique.
Combien donner : les chiffres réels de l’argent de poche enfant
Les enquêtes françaises de 2025 donnent des repères concordants. Selon les données publiées par Pixpay, la moyenne s’établit à 26 euros par mois chez les 10-18 ans, en baisse par rapport aux 29 euros de 2024 et aux 31 euros de 2023. Le baromètre de la Fédération bancaire française, lui, mesure 35 euros par mois chez les 8-14 ans, avec une pointe à 39 euros chez les 13-14 ans. L’écart entre les deux vient des tranches d’âge et des méthodes, pas d’une contradiction.
Par tranche d’âge, la progression relevée par Pixpay est nette : environ 20 euros par mois entre 10 et 12 ans, 23 euros entre 12 et 14 ans, 29 euros entre 14 et 16 ans, et 34 euros entre 16 et 18 ans. Les écarts régionaux existent aussi : les jeunes Corses déclarent en moyenne 38 euros, les jeunes Bretons environ 23 euros.
Ces moyennes servent à te situer, pas à te culpabiliser. Trois principes valent mieux qu’un montant recopié :
- La somme doit rester compatible avec ton budget, sans exception et sans rattrapage plus tard.
- Elle doit être assez petite pour obliger à choisir. Un argent de poche qui couvre tout n’apprend rien.
- Elle augmente à date fixe, à la rentrée par exemple, et pas sous la pression d’une négociation.
En primaire, quelques pièces par semaine suffisent largement. Au collège, une quinzaine à une vingtaine d’euros par mois permet déjà de planifier des sorties et des achats.
Chaque semaine en primaire, chaque mois au collège
La fréquence compte autant que le montant. Un enfant de 8 ans vit dans le présent : un versement mensuel lui donne une somme qu’il liquide dans les trois jours, puis trois semaines de vide sans lien de cause à effet. Le versement hebdomadaire, lui, recadre l’horizon sur une durée qu’il perçoit encore.
À l’entrée au collège, le passage au mensuel devient intéressant. C’est le moment où l’enfant sort seul, achète un sandwich, va au cinéma, doit anticiper un week-end où il se passera quelque chose. Gérer sur trente jours devient un vrai exercice de planification, avec la sensation désagréable et formatrice du 25 du mois.
Dans les deux cas, la règle non négociable est la régularité. Même jour, même heure, sans qu’il ait à réclamer. Un argent de poche pour enfant qui dépend de l’humeur du vendredi soir n’enseigne qu’une chose : la négociation.
Pièces d’abord, carte ensuite
Commence en espèces, toujours. Voir un billet de 10 euros se transformer en pièces puis disparaître produit un apprentissage que rien ne remplace. La tirelire physique joue le même rôle : le stock est visible, il monte, il descend. C’est le même mécanisme qu’avec les pièces de 10 francs, et il fonctionne toujours aussi bien.
La carte arrive plus tard, et le calendrier bancaire est assez clair. La plupart des banques françaises proposent une carte à autorisation systématique à partir de 12 ans, certaines dès 10 ans, et la signature d’un représentant légal reste obligatoire pour ouvrir le compte comme pour obtenir la carte. À partir de 16 ans, l’adolescent peut demander un compte à son nom avec l’accord de ses parents, souvent assorti d’un chéquier.
L’intérêt de ces offres pour mineurs n’est pas le côté moderne, c’est le plafond et la traçabilité. Tu vois les dépenses, ton ado aussi, et la conversation devient factuelle au lieu d’être un interrogatoire. En contrepartie, la carte supprime la sensation physique de la dépense : garde une part en espèces le plus longtemps possible, au moins jusqu’à la fin du collège.
Tâches ménagères : payer ou pas ?
C’est le point qui divise le plus les familles, et il existe une ligne de partage nette. Les tâches qui relèvent de la vie commune (sa chambre, la table, son linge, le lave-vaisselle) ne se paient pas. Elles existent parce qu’on habite ensemble. Les rémunérer revient à dire que la participation est optionnelle, et à créer un futur où tout se négocie au tarif.
L’argent de poche, lui, se verse sans condition de comportement. Il n’est pas une récompense, il n’est pas non plus une sanction : le supprimer après une mauvaise note casse sa fonction d’apprentissage et le rend imprévisible, ce qui est exactement l’inverse du but.
Reste la zone intermédiaire, et elle est très utile : les missions exceptionnelles, hors routine, qui peuvent faire l’objet d’une rémunération annoncée à l’avance. Vider la cave, laver la voiture, aider à repeindre, trier des cartons de déménagement. Là, l’enfant découvre le lien entre effort, durée et rémunération, ce qui est une autre leçon que celle du budget. Une enquête française menée en 2019 montrait déjà qu’environ un parent sur trois récompensait les tâches ménagères : tu n’es ni marginal ni fautif, il s’agit surtout de savoir ce que tu enseignes.
Le contrat : ce qu’il paie, ce que tu paies
La cause numéro un des disputes n’est pas le montant, c’est le flou. Avant le premier versement, écris noir sur blanc ce qui est couvert. Exemple de répartition pour un collégien : les parents assurent les vêtements, les fournitures, les activités et les repas ; l’enfant assure les bonbons, les magazines, les petits cadeaux, une partie des sorties et tout ce qui relève de l’envie.
Trois règles complètent le contrat et évitent 90 % des conflits :
- Pas d’avance sur le mois suivant. Sinon la contrainte disparaît et l’exercice n’a plus d’objet.
- Pas de remboursement en cas de perte, de vol dans le cartable ou de mauvais achat. C’est dur une fois, c’est efficace pour dix ans.
- Ce qu’il achète avec son argent lui appartient, même si c’est un choix que tu trouves absurde, tant que ce n’est ni dangereux ni interdit pour son âge.
Cette dernière règle est la plus difficile à tenir et la plus importante. Un enfant qui claque trois semaines d’économies dans une babiole qui casse le lendemain vient de recevoir un cours d’économie que tu n’aurais pas pu lui faire. Ton rôle est de ne pas ajouter le commentaire.
Le piège de 2026 : l’argent qu’on ne voit pas
C’est la vraie différence avec notre enfance. En France, la quasi-totalité des 10-17 ans jouent aux jeux vidéo, et les monnaies intermédiaires (celles qu’on achète par packs avant de dépenser dans le jeu) brouillent complètement la perception du prix réel. Les enquêtes disponibles indiquent qu’environ un enfant sur trois a déjà dépensé de l’argent dans un jeu sans en parler à ses parents, et que les garçons y consacrent massivement une partie de leur argent de poche.
Les ordres de grandeur méritent d’être connus. Une étude autrichienne publiée récemment a mesuré qu’environ 35 % des adolescents interrogés avaient dépensé dans des jeux sur l’année, pour une moyenne proche de 170 euros, avec un pic au-delà de 200 euros vers 15-16 ans. Surtout, les 10 % qui dépensent le plus concentraient plus de 60 % du total : la moyenne cache une minorité qui décroche complètement.
Trois mesures concrètes : activer les contrôles parentaux et la validation par mot de passe sur chaque store, ne jamais enregistrer ta carte sur le compte de ton enfant, et passer par des cartes prépayées ou des cartes cadeaux quand il veut acheter dans un jeu. Ce n’est pas une interdiction morale, c’est simplement remettre un plafond visible là où l’interface a été conçue pour le faire oublier.
Dépenser, garder, donner : trois pots et un livret
La méthode la plus robuste tient en trois enveloppes. Une pour dépenser tout de suite, une pour mettre de côté en vue d’un objectif précis et nommé, une pour donner ou offrir. Les proportions importent peu au départ, la moitié, un tiers, un sixième fonctionnent très bien. Ce qui compte, c’est que l’épargne ait une cible identifiée : un objet, un jeu, un cadeau pour sa sœur. Épargner sans horizon n’a aucun sens à 9 ans.
Quand les sommes grossissent, l’épargne passe à la banque. Le Livret A peut être ouvert dès la naissance, avec un plafond de 22 950 euros. Le Livret Jeune s’ouvre entre 12 et 25 ans, avec un plafond de 1 600 euros, et se ferme automatiquement au 31 décembre de l’année des 25 ans du titulaire. Les deux peuvent coexister.
Un point que beaucoup de parents ignorent : sur le Livret Jeune, avant 16 ans, les retraits de l’enfant nécessitent l’autorisation écrite du représentant légal, transmise à l’agence. Entre 16 et 18 ans, il peut retirer seul, sauf opposition des parents. Un plafond de retrait peut être fixé. Autant le régler à l’ouverture plutôt qu’un samedi matin au guichet.
Vers 14 ans : le relais des premiers jobs
À l’adolescence, l’argent de poche ne suffit plus à couvrir les envies, et c’est très bien ainsi. Le relais naturel, ce sont les petits revenus : baby-sitting pour les voisins, aide aux devoirs, jardinage, courses pour une personne âgée du quartier. Une somme gagnée n’a pas le même poids qu’une somme reçue, et la bascule se fait généralement toute seule vers 14 ou 15 ans.
Côté emploi déclaré, le cadre légal français est précis. On peut travailler dès 16 ans, quel que soit le type de contrat. Entre 14 et 15 ans, c’est possible uniquement pendant les vacances scolaires d’au moins 7 jours, sur des travaux légers, avec une autorisation préalable de l’inspection du travail demandée au moins 15 jours avant, l’autorisation parentale écrite, un maximum de 7 heures par jour et 32 heures par semaine, et un repos continu d’au moins la moitié de la durée des vacances.
À ce stade, ton rôle change : tu passes de distributeur à conseiller. La bonne question n’est plus « combien tu veux », mais « tu prévois quoi avec ça ». C’est là que dix ans d’argent de poche pour enfant se transforment en compétence réelle.
Le vrai objectif
L’argent de poche n’est pas une question de générosité, c’est un terrain d’entraînement où les erreurs coûtent 4 euros au lieu de 400 plus tard. Une somme modeste, un rythme fixe, un périmètre écrit, aucun renflouement : le dispositif complet tient en quatre lignes et fonctionne du CE2 à la seconde.
Le reste, c’est de la patience. Tu vas le voir gaspiller, regretter, recompter, hésiter dix minutes devant un rayon, et finir par mettre de côté tout seul pour quelque chose qu’il veut vraiment. C’est exactement ce qu’on faisait devant la vitrine, avec nos pièces dans la main. On a grandi dehors, on transmet pareil.
Questions fréquentes
Combien d'argent de poche donner à un enfant de 10 ans en 2026 ?
Les enquêtes menées en France en 2025 situent la moyenne autour de 20 euros par mois pour les 10-12 ans, avec un montant moyen de 26 euros par mois sur l'ensemble des 10-18 ans selon Pixpay, et 35 euros par mois chez les 8-14 ans selon le baromètre de la Fédération bancaire française. Ces chiffres sont des moyennes, pas des normes. À 10 ans, une somme hebdomadaire de 3 à 5 euros remplit déjà tout son rôle pédagogique si le périmètre est clair. Le vrai critère n'est pas le montant mais la régularité : mieux vaut une petite somme versée tous les samedis sans faute qu'une somme généreuse et aléatoire.
Faut-il payer son enfant pour les tâches ménagères ?
La position la plus partagée par les pédagogues consiste à séparer les deux. Ranger sa chambre, mettre la table, sortir le linge sale : ce sont des contributions à la vie de famille, elles ne se facturent pas. L'argent de poche, lui, se verse sans condition, parce qu'il sert à apprendre à gérer, pas à récompenser l'obéissance. Reste une zone intermédiaire parfaitement utilisable : les missions exceptionnelles, hors routine, qui peuvent être rémunérées ponctuellement (laver la voiture, aider à vider la cave, trier le garage). Cela apprend la notion de travail rémunéré sans transformer le quotidien en tarif. Et l'argent de poche ne se supprime pas en guise de punition : cela le rend imprévisible et casse l'apprentissage.
À quel âge un enfant peut-il avoir une carte bancaire ?
En pratique, la plupart des banques françaises proposent une carte de paiement à autorisation systématique à partir de 12 ans, certaines dès 10 ans. Dans tous les cas, la signature d'un représentant légal est obligatoire pour ouvrir le compte et obtenir la carte avant 18 ans. À partir de 16 ans, l'adolescent peut demander l'ouverture d'un compte à son nom, avec l'accord de ses parents. Côté épargne, le Livret Jeune s'ouvre entre 12 et 25 ans, avec un plafond de 1 600 euros ; avant 16 ans, les retraits nécessitent l'autorisation du représentant légal, et entre 16 et 18 ans ils sont possibles sauf opposition des parents.
Mots-clés
Le Club, une fois par semaine.
Les articles de la semaine, une idée d'activité pour le mercredi, et un jouet des années 90 raconté. Rien à vendre.